方法论|信息获取与转化的收益与成本权衡
2026年10月16号更新:精简模式
1、通过行业报告了解产业链大概情况,熟悉相关企业;
2、行业不要处在恶性竞争格局,需求增长能传导为盈利增长;
3、财报可以不看了其实(看了也没什么用);
4、等等等等黄金坑,再投注标的企业。
|
|
|
|
|---|---|---|
| GJ队资金
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
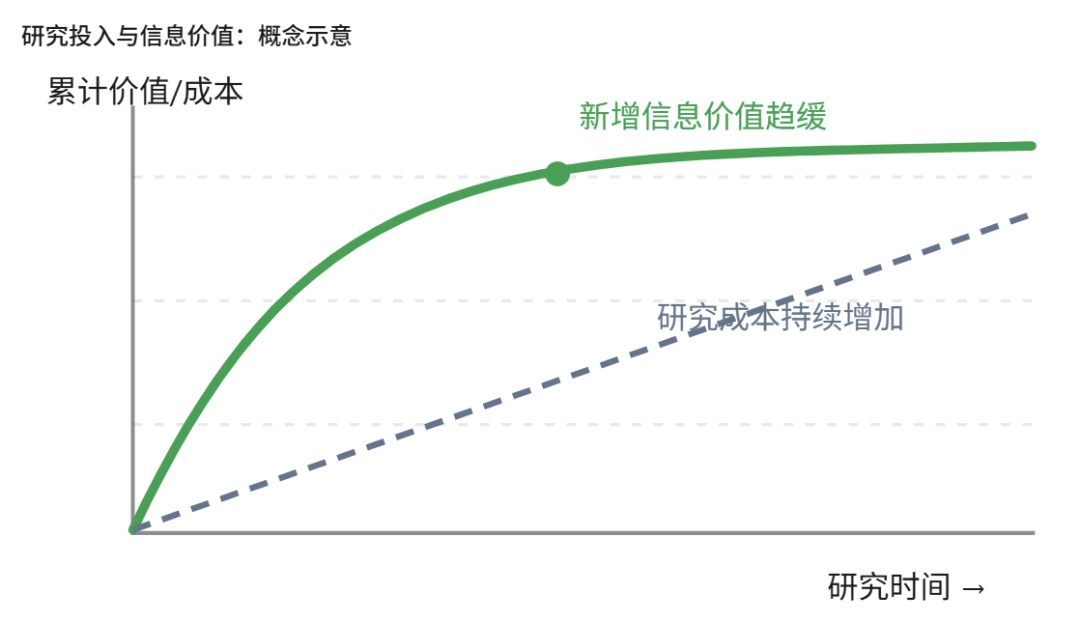
新增研究的净价值 ≈ 它带来的预期决策改善 − 获取、理解、验证、维护与执行的全部成本。
决策改善包括提高收益,也包括减少误判、放弃不合适的投资,以及避免过大的仓位。
成本则远不止买一份报告的钱,还包括:
-
时间与职业机会成本; -
数据、交流和调研支出; -
持仓后的持续更新成本; -
因频繁接触信息而增加的交易; -
研究越多、越难接受自己判断错误的心理成本。
而对于大多数半业余投资者,最值得深入研究的,不是如何获得更多信息,而是如何建立一套研究流程,用尽可能少的时间,形成真正独立于市场的判断,一个可操作的研究顺序是:
-
利用行研/二手研究建立地图: 先了解产业链、竞争格局、盈利模式、行业周期和主要争议。 -
回到原始披露核对关键事实: 重点核对支持投资逻辑的数据、会计口径和风险。 -
利用“关键变量”减少无效研究:例如客户续约、回款、降价压力,或新增产能的回报。 - 投资优势来自与市场判断的差异:预期差=你的预测-市场隐含预期
-
事先规定更新与停止条件:哪些证据会改变判断?追加一周研究是否可能改变买入价格、仓位或是否投资?
这相当于把昂贵的研究集中在真正影响决策的地方。若新资料主要增加故事细节,却不改变行动,继续追踪的边际价值就可能很低。
|
问题 |
示例 |
| 为什么买入? | 市场低估新产品带来的利润增长 |
| 什么证明判断正确? | 新产品收入和毛利率连续改善 |
| 什么证明判断错误? | 价格竞争导致利润率持续下降 |
| 什么情况下停止研究? | 新信息已不足以改变估值和决策 |
| 什么情况下卖出? | 投资逻辑被证伪,或价格已不具备足够预期回报 |
最后:检验
一种信息获取方式是否值得,可以长期记录三件事:它改变了什么决策,当时依据是什么,以及相较于原有方案改善了什么。其中要同时记录交易、放弃的机会和失败判断。这样的记录,才能逐渐分辨:自己获得的是有效优势,还是更多信息带来的确定感。